Domain bromthymolblau.de kaufen?
Wir ziehen mit dem Projekt
bromthymolblau.de um.
Sind Sie am Kauf der Domain
bromthymolblau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bromthymolblau.de kaufen?
Welche Auswirkungen hat eine Säure-Base-Reaktion auf den pH-Wert einer Lösung?
Eine Säure-Base-Reaktion kann den pH-Wert einer Lösung erhöhen oder senken, abhängig von der Stärke der Säure oder Base. Wenn eine starke Säure mit einer starken Base reagiert, kann der pH-Wert neutral sein. Wenn eine starke Säure mit einer schwachen Base reagiert, kann der pH-Wert sauer sein. Wenn eine schwache Säure mit einer starken Base reagiert, kann der pH-Wert basisch sein. **
Was passiert bei einer Säure-Base-Reaktion und wie beeinflusst sie den pH-Wert einer Lösung?
Bei einer Säure-Base-Reaktion werden Protonen zwischen einer Säure und einer Base ausgetauscht. Die Säure gibt Protonen ab, während die Base Protonen aufnimmt. Dadurch ändert sich der pH-Wert der Lösung, je nachdem ob die Säure oder die Base in Überschuss ist. **
Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Konsequenzen. Analyse einer misslungenen körperschaftsteuerlichen Organschaft, Taschenbuch von Anonymous, GRIN, 978-3-346-47639-5Steuerliche Konsequenzen. Analyse Einer Misslungenen Körperschaftsteuerlichen Organschaft, Taschenbuch Von Anonymous, Grin, 978-3-346-47639-5, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Analyse der Auseinandersetzung bzw. des Ausscheidens von Gesellschaftern bei Bau- und Planungsarbeitsgemeinschaften, Taschenbuch von ArminSteuerliche Analyse Der Auseinandersetzung Bzw. Des Ausscheidens Von Gesellschaftern Bei Bau- Und Planungsarbeitsgemeinschaften, Taschenbuch Von Armin Ilka, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-41624-9, Seitenanzahl: 17874,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die chemische Reaktion zwischen Säure und Base auf den pH-Wert einer Lösung aus?
Die chemische Reaktion zwischen Säure und Base kann den pH-Wert einer Lösung neutralisieren, wenn sie in einem äquivalenten Verhältnis vorliegen. Wenn die Base in größerer Menge vorhanden ist, steigt der pH-Wert und die Lösung wird basisch. Ist hingegen die Säure in Überzahl, sinkt der pH-Wert und die Lösung wird sauer. **
-
Was sind die typischen Produkte einer Säure-Base-Reaktion und wie beeinflussen sie den pH-Wert der Lösung?
Die typischen Produkte einer Säure-Base-Reaktion sind Wasser und ein Salz. Diese Produkte können den pH-Wert der Lösung neutralisieren, je nachdem ob die Säure oder Base in Überschuss war. Wenn die Säure in Überschuss war, wird der pH-Wert sinken, wenn die Base in Überschuss war, wird der pH-Wert steigen. **
-
Was sind die wichtigsten Eigenschaften einer Säure-Base-Reaktion und wie beeinflussen sie den pH-Wert einer Lösung?
Die wichtigsten Eigenschaften einer Säure-Base-Reaktion sind die Abgabe bzw. Aufnahme von Protonen. Säuren geben Protonen ab, während Basen Protonen aufnehmen. Diese Reaktionen beeinflussen den pH-Wert einer Lösung, indem sie entweder den pH-Wert senken (bei Säuren) oder erhöhen (bei Basen). **
-
Wie verändert sich der pH-Wert einer Lösung bei einer Säure-Base-Reaktion? Was für andere Effekte können bei dieser Reaktion auftreten?
Der pH-Wert einer Lösung kann sich bei einer Säure-Base-Reaktion ändern, je nachdem ob die Säure oder die Base in Überschuss ist. Bei einer Neutralisation reagieren Säure und Base miteinander und der pH-Wert kann sich in Richtung Neutralität verändern. Neben der Veränderung des pH-Werts können auch Wärmeentwicklung, Gasentwicklung oder die Bildung von Salzen bei einer Säure-Base-Reaktion auftreten. **

Wie bestimmt man mit Hilfe einer Säure-Base-Titration den Gehalt an Säure oder Base in einer Lösung?
Man gibt eine bekannte Menge einer Base oder Säure zu der unbekannten Lösung und titriert sie mit einer geeigneten Indikatorlösung. Durch die Reaktion zwischen der Base und der Säure wird der Äquivalenzpunkt bestimmt. Anhand der verbrauchten Menge an Base oder Säure kann der Gehalt an Säure oder Base in der Lösung berechnet werden. **
Wie kann die Säure-Base-Analyse zur Bestimmung des pH-Werts einer Substanz verwendet werden? Was sind die grundlegenden Schritte bei der Durchführung einer Säure-Base-Titration?
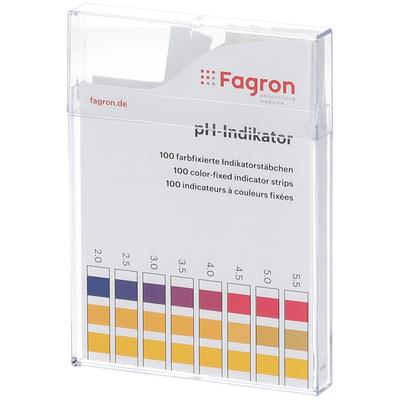
Die Säure-Base-Analyse kann verwendet werden, um den pH-Wert einer Substanz zu bestimmen, indem eine Säure oder Base titriert wird, bis der Äquivalenzpunkt erreicht ist. Die grundlegenden Schritte bei der Durchführung einer Säure-Base-Titration sind das Vorbereiten der Lösungen, das Durchführen der Titration unter ständigem Rühren und das Bestimmen des Äquivalenzpunkts durch eine Farbänderung oder einen pH-Indikator. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Die steuerliche Verlustbehandlung von Kapitalgesellschaften. Der Wert von steuerlichen Verlustvorträgen für marode Unternehmen, Taschenbuch vonDie Steuerliche Verlustbehandlung Von Kapitalgesellschaften. Der Wert Von Steuerlichen Verlustvorträgen Für Marode Unternehmen, Taschenbuch Von Anonymous, Grin, 978-3-668-26416-8, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat eine Säure-Base-Reaktion auf den pH-Wert einer Lösung?
Eine Säure-Base-Reaktion kann den pH-Wert einer Lösung erhöhen oder senken, abhängig von der Stärke der Säure oder Base. Wenn eine starke Säure mit einer starken Base reagiert, kann der pH-Wert neutral sein. Wenn eine starke Säure mit einer schwachen Base reagiert, kann der pH-Wert sauer sein. Wenn eine schwache Säure mit einer starken Base reagiert, kann der pH-Wert basisch sein. **
-
Was passiert bei einer Säure-Base-Reaktion und wie beeinflusst sie den pH-Wert einer Lösung?
Bei einer Säure-Base-Reaktion werden Protonen zwischen einer Säure und einer Base ausgetauscht. Die Säure gibt Protonen ab, während die Base Protonen aufnimmt. Dadurch ändert sich der pH-Wert der Lösung, je nachdem ob die Säure oder die Base in Überschuss ist. **
-
Wie wirkt sich die chemische Reaktion zwischen Säure und Base auf den pH-Wert einer Lösung aus?
Die chemische Reaktion zwischen Säure und Base kann den pH-Wert einer Lösung neutralisieren, wenn sie in einem äquivalenten Verhältnis vorliegen. Wenn die Base in größerer Menge vorhanden ist, steigt der pH-Wert und die Lösung wird basisch. Ist hingegen die Säure in Überzahl, sinkt der pH-Wert und die Lösung wird sauer. **
-
Was sind die typischen Produkte einer Säure-Base-Reaktion und wie beeinflussen sie den pH-Wert der Lösung?
Die typischen Produkte einer Säure-Base-Reaktion sind Wasser und ein Salz. Diese Produkte können den pH-Wert der Lösung neutralisieren, je nachdem ob die Säure oder Base in Überschuss war. Wenn die Säure in Überschuss war, wird der pH-Wert sinken, wenn die Base in Überschuss war, wird der pH-Wert steigen. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Konsequenzen. Analyse einer misslungenen körperschaftsteuerlichen Organschaft, Taschenbuch von Anonymous, GRIN, 978-3-346-47639-5Steuerliche Konsequenzen. Analyse Einer Misslungenen Körperschaftsteuerlichen Organschaft, Taschenbuch Von Anonymous, Grin, 978-3-346-47639-5, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Analyse der Auseinandersetzung bzw. des Ausscheidens von Gesellschaftern bei Bau- und Planungsarbeitsgemeinschaften, Taschenbuch von ArminSteuerliche Analyse Der Auseinandersetzung Bzw. Des Ausscheidens Von Gesellschaftern Bei Bau- Und Planungsarbeitsgemeinschaften, Taschenbuch Von Armin Ilka, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-41624-9, Seitenanzahl: 17874,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Eigenschaften einer Säure-Base-Reaktion und wie beeinflussen sie den pH-Wert einer Lösung?
Die wichtigsten Eigenschaften einer Säure-Base-Reaktion sind die Abgabe bzw. Aufnahme von Protonen. Säuren geben Protonen ab, während Basen Protonen aufnehmen. Diese Reaktionen beeinflussen den pH-Wert einer Lösung, indem sie entweder den pH-Wert senken (bei Säuren) oder erhöhen (bei Basen). **
-
Wie verändert sich der pH-Wert einer Lösung bei einer Säure-Base-Reaktion? Was für andere Effekte können bei dieser Reaktion auftreten?
Der pH-Wert einer Lösung kann sich bei einer Säure-Base-Reaktion ändern, je nachdem ob die Säure oder die Base in Überschuss ist. Bei einer Neutralisation reagieren Säure und Base miteinander und der pH-Wert kann sich in Richtung Neutralität verändern. Neben der Veränderung des pH-Werts können auch Wärmeentwicklung, Gasentwicklung oder die Bildung von Salzen bei einer Säure-Base-Reaktion auftreten. **
-
Wie bestimmt man mit Hilfe einer Säure-Base-Titration den Gehalt an Säure oder Base in einer Lösung?
Man gibt eine bekannte Menge einer Base oder Säure zu der unbekannten Lösung und titriert sie mit einer geeigneten Indikatorlösung. Durch die Reaktion zwischen der Base und der Säure wird der Äquivalenzpunkt bestimmt. Anhand der verbrauchten Menge an Base oder Säure kann der Gehalt an Säure oder Base in der Lösung berechnet werden. **
-
Wie kann die Säure-Base-Analyse zur Bestimmung des pH-Werts einer Substanz verwendet werden? Was sind die grundlegenden Schritte bei der Durchführung einer Säure-Base-Titration?
Die Säure-Base-Analyse kann verwendet werden, um den pH-Wert einer Substanz zu bestimmen, indem eine Säure oder Base titriert wird, bis der Äquivalenzpunkt erreicht ist. Die grundlegenden Schritte bei der Durchführung einer Säure-Base-Titration sind das Vorbereiten der Lösungen, das Durchführen der Titration unter ständigem Rühren und das Bestimmen des Äquivalenzpunkts durch eine Farbänderung oder einen pH-Indikator. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.